Cómo analizar la oferta de un token: supply, vesting y desbloqueos
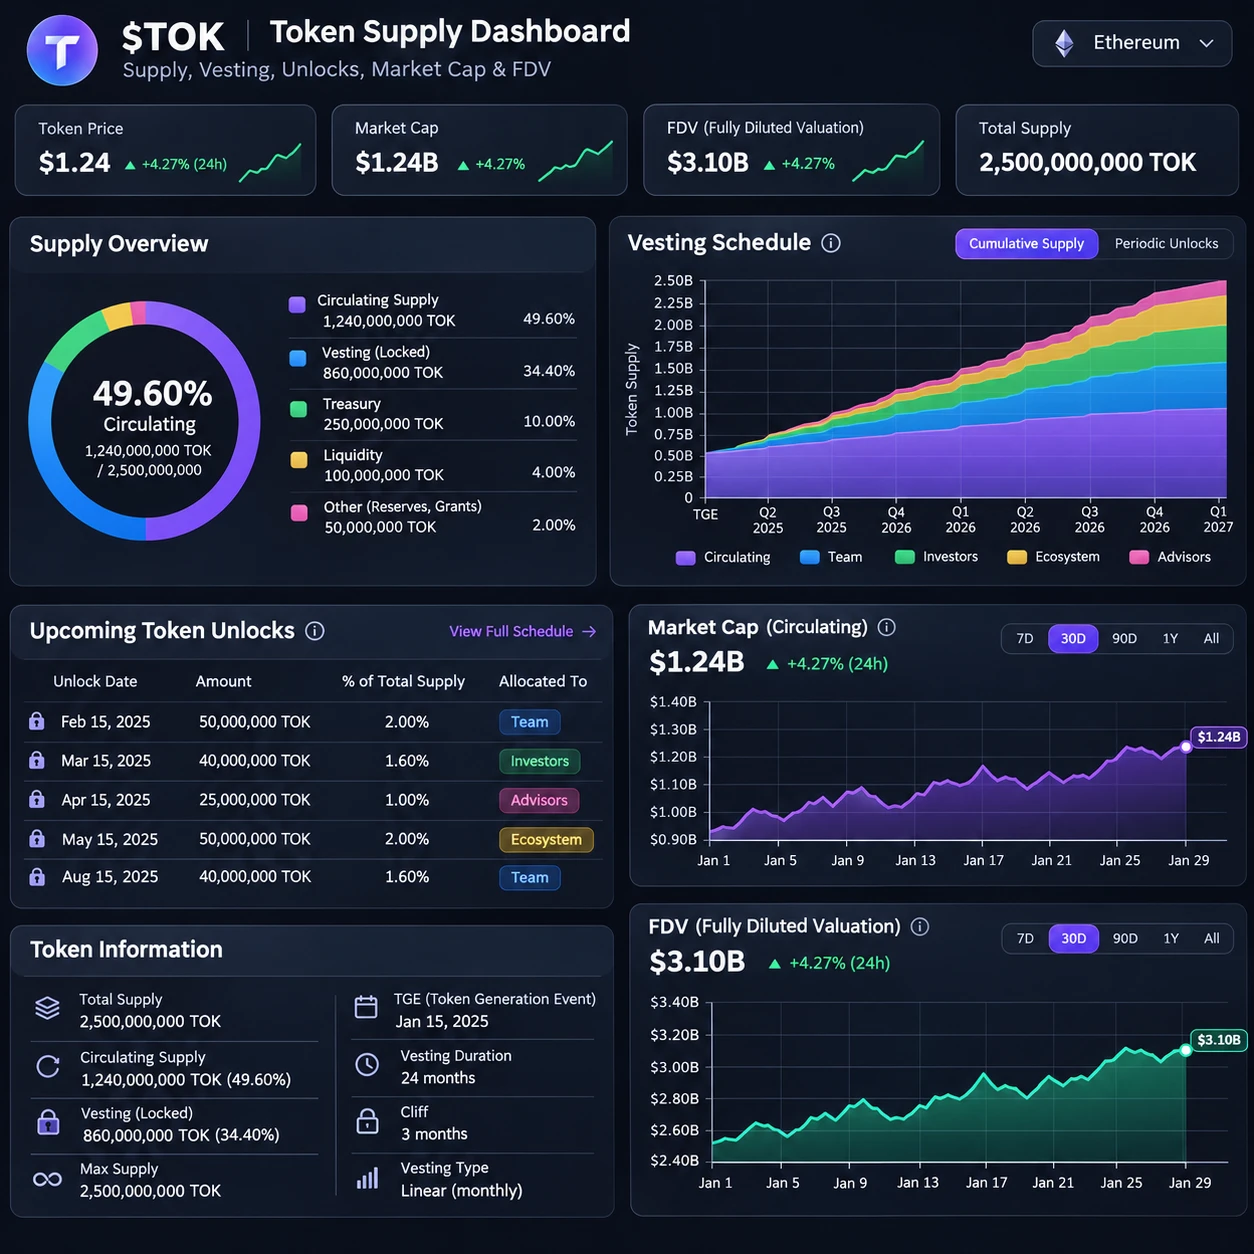
El precio de un token cuenta solo una parte de la historia. Para entender cuánto podría cambiar su oferta y quién controla los tokens, conviene revisar la oferta circulante, la distribución, el vesting y los próximos desbloqueos. Estas métricas no predicen por sí solas el precio, pero ayudan a evaluar dilución, liquidez y riesgos.
Qué significa la oferta circulante y cómo se relaciona con el market cap
La oferta circulante es la cantidad de tokens que se considera disponible en el mercado. El market cap se calcula multiplicando esa cantidad por el precio actual; no equivale al dinero invertido ni mide por sí solo la facilidad para vender.
Las tres cifras principales son distintas:
- Oferta circulante: tokens que están en circulación según la metodología de la fuente consultada. Los tokens bloqueados o reservados suelen excluirse, aunque los criterios varían.
- Oferta total: tokens ya creados, menos los que se hayan quemado de forma permanente. Puede incluir unidades bloqueadas.
- Oferta máxima: límite previsto de emisión, si el protocolo establece uno. Algunos proyectos no tienen un máximo fijo.
Por ejemplo, si circulan 20 millones de tokens y cada uno vale 2 euros, la capitalización de mercado es de 40 millones de euros. Si la oferta máxima es de 100 millones, multiplicar el precio por esa cifra da una estimación tipo FDV de 200 millones. El FDV (valoración totalmente diluida) ayuda a visualizar el valor si toda la oferta prevista estuviera emitida al precio actual, pero no implica que ese precio se mantenga cuando entren más tokens.
La diferencia entre market cap y FDV importa especialmente cuando la oferta circulante es pequeña frente a la máxima. Compara siempre las definiciones utilizadas: los proveedores pueden tratar de manera distinta los tokens bloqueados, wrapped o reservados.
Cómo se distribuyen los tokens
La distribución de tokens indica qué proporción se asigna al equipo, inversores, comunidad, tesorería y otros grupos. Revisar esas asignaciones en la tokenomics y el whitepaper permite detectar concentración y posibles incentivos desalineados.
Una distribución habitual puede incluir recompensas para usuarios, financiación de inversores privados, participación del equipo, incentivos para validadores y fondos de tesorería. Ningún porcentaje es automáticamente bueno o malo: importan el calendario, las condiciones y quién puede decidir sobre los fondos.
Al leer el apartado de tokenomics, busca:
- El porcentaje y la cantidad asignada a cada categoría.
- Las fechas de inicio del vesting, su duración y cualquier cliff.
- Quién controla la tesorería y qué reglas rigen su gasto.
- Si las asignaciones y direcciones relevantes se pueden verificar en la cadena.
Una gran asignación a inversores privados no demuestra por sí sola un problema, pero sí merece atención si esos tokens se desbloquean pronto o si unas pocas carteras concentran poder de voto. En una DAO, la concentración puede afectar tanto la gobernanza como la capacidad de aprobar gastos o cambios en la emisión.
Vesting, cliffs y token unlocks: cuándo entra nueva oferta al mercado
El vesting libera tokens gradualmente durante un periodo definido; un cliff es un tramo inicial en el que no se libera ninguno, seguido a menudo por una primera liberación. Un token unlock es el momento en que una cantidad deja de estar bloqueada, aunque eso no significa que se venda de inmediato.
Por ejemplo, una asignación puede tener un cliff de un año y liberarse de forma mensual durante los tres años siguientes. El calendario permite estimar cuándo los receptores podrán transferir sus tokens, pero no revela qué harán con ellos: pueden vender, mantener, aportar liquidez o participar en staking.
Antes de interpretar un desbloqueo, comprueba su tamaño en relación con la oferta circulante y el volumen negociado, quién recibe los tokens y si las fechas están sujetas a cambios. También diferencia lock-up (restricción temporal para transferir o vender) de vesting: los términos se solapan en algunos proyectos, pero no siempre describen el mismo mecanismo.
Los airdrops pueden aumentar la oferta circulante cuando los receptores reclaman y pueden mover sus tokens; en cambio, la cantidad anunciada no siempre coincide con lo que entra al mercado en una fecha concreta. Revisa las reglas de reclamación y el calendario aplicable.
Cómo los desbloqueos pueden afectar al precio, la liquidez y la dilución
Un desbloqueo puede aumentar la oferta disponible y generar presión de venta, pero no garantiza una caída. El efecto depende de la demanda, la liquidez del mercado, el tamaño del evento y las decisiones de quienes reciben los tokens.
El float es la parte de la oferta que puede negociarse efectivamente. Un float reducido puede amplificar movimientos: una compra o venta relativamente pequeña puede tener más impacto en un mercado poco profundo. Por eso, el market cap no debe confundirse con la liquidez disponible en exchanges.
La dilución aparece cuando la oferta en circulación crece y cada token representa una fracción menor del total, aunque el efecto sobre el valor depende también de la demanda y del uso del proyecto. Para analizarla, compara los desbloqueos previstos con el float, el volumen y la profundidad de los libros de órdenes, no solo con la oferta máxima.
Un error frecuente es tratar todos los tokens desbloqueados como ventas inminentes. Otro es ignorar que una parte puede quedar en staking, pasar a una tesorería o utilizarse para incentivos. Para traders e inversores, el calendario sirve como contexto para gestionar exposición y escenarios; no es una señal aislada de compra o venta.
Burns, staking y emisión: factores que modifican la oferta
La quema elimina tokens según las reglas del proyecto, el staking puede reducir temporalmente el float y la emisión crea unidades nuevas para recompensas u otros fines. El efecto neto sobre la oferta depende de las cantidades, la duración y el diseño del protocolo.
Un burn verificable reduce la oferta total, pero no asegura que el token se vuelva más valioso: también influyen la demanda, la utilidad y las futuras emisiones. Las recompras son distintas. Si un proyecto compra tokens pero no los quema ni los bloquea de forma permanente, esa oferta todavía podría volver al mercado.
En redes con emisión programada, las recompensas para validadores pueden aumentar el supply. Un halving reduce a la mitad una tasa de emisión concreta cuando el protocolo lo establece, pero no significa necesariamente que la oferta total se reduzca. En una tokenomics inflacionaria se crean unidades netas; en una deflacionaria, las quemas u otros mecanismos superan la emisión durante el periodo considerado.
El staking bloquea tokens mientras participan en el mecanismo del protocolo, lo que puede reducir el float disponible. Sin embargo, hay que considerar plazos de retiro, recompensas y riesgos técnicos: el bloqueo no equivale a una quema. En DeFi, algunos sistemas también muestran un supply virtual para cálculos internos; no debe confundirse con tokens reales en circulación.
Cómo evaluar la tokenomics y detectar señales de alerta
Para evaluar la tokenomics, cruza concentración, calendario de desbloqueos, transparencia, tesorería, liquidez y relación entre oferta circulante y FDV. Ninguna métrica aislada permite concluir que un proyecto sea sostenible o insostenible.
Una revisión práctica puede seguir este orden:
- Distribución: identifica asignaciones grandes y carteras concentradas; pregunta si hay vesting verificable.
- Calendario: calcula cuánto se desbloquea en relación con el float y en qué fechas.
- Valoración: compara market cap y FDV para entender cuánta oferta futura podría incorporarse al cálculo.
- Tesorería: revisa quién la administra, qué activos contiene y qué mecanismos de gobernanza autorizan el gasto.
- Mercado: observa profundidad y liquidez en exchanges, no solo volumen declarado o capitalización.
Son señales para investigar, no pruebas definitivas: asignaciones poco claras, cambios frecuentes en el calendario, concentración elevada sin explicación o una tesorería sin reglas públicas. En proyectos L2, por ejemplo, conviene distinguir los tokens destinados a incentivos de los usados para gobernanza, seguridad o financiación. La misma comparación entre dos tokens del sector debe considerar utilidad y calendario, no solo sus porcentajes de circulación.
También evita asumir que alcanzar el supply máximo termina todo riesgo de dilución: pueden existir mecanismos distintos, cambios de protocolo o tokens no incluidos en la cifra de referencia. Confirma siempre qué significa cada dato en la documentación vigente.
Cómo seguir la oferta y los próximos unlocks
Para seguir la oferta y los próximos unlocks, contrasta el whitepaper y la documentación oficial con exploradores de bloques y herramientas de seguimiento de tokenomics. Verifica fechas, unidades y metodología antes de sacar conclusiones.
Empieza por la documentación del proyecto para localizar contratos, asignaciones y reglas de emisión. Después, compara esa información con datos on-chain y calendarios de desbloqueo de proveedores reconocidos. Consulta la fecha de actualización: una página desfasada puede mostrar cifras distintas a las del contrato o a las de otra plataforma.
Al leer gráficos de oferta circulante en tiempo real, comprueba si reflejan tokens puenteados o wrapped. Un token wrapped representa un activo en otra red; su representación puede cambiar las cifras que muestra cada fuente, pero no siempre equivale a una nueva unidad económica del activo original. Evita sumar ambas representaciones sin entender cómo se contabilizan.
Como rutina, anota la oferta circulante, total y máxima; el siguiente unlock y su proporción respecto del float; y cualquier cambio en emisión, burn o staking. Repite la revisión antes de eventos importantes y confirma los datos en más de una fuente. Las cifras pueden diferir por definiciones o retrasos de indexación, así que la consistencia metodológica importa tanto como el número.